
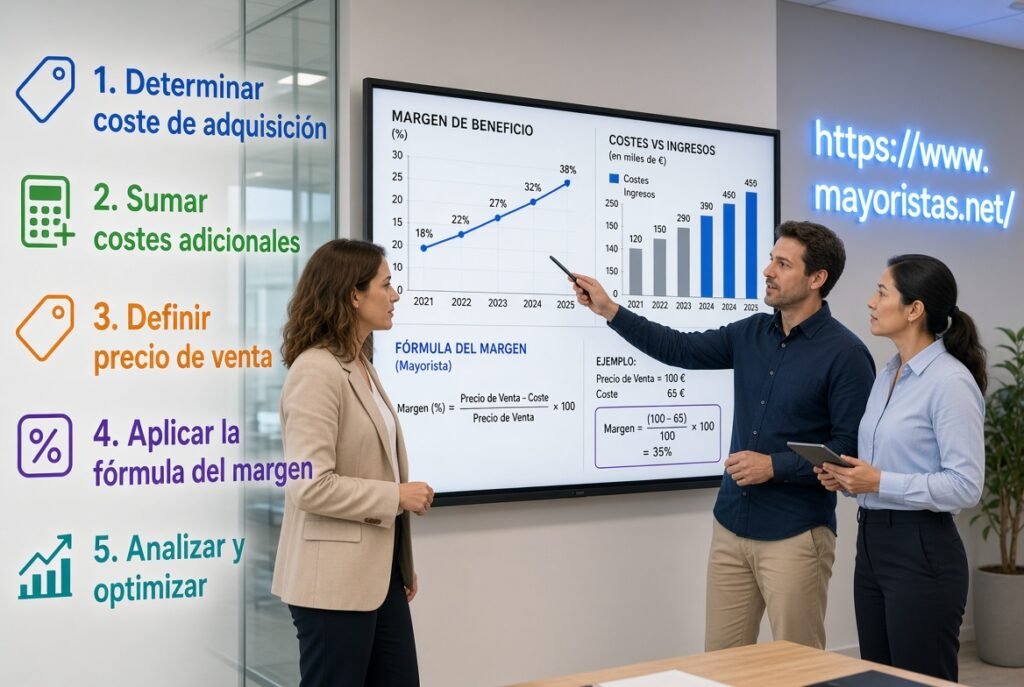
Calcular la rentabilidad de una compra al por mayor es fundamental para garantizar que cada lote adquirido genere beneficios reales y no comprometa la liquidez del negocio. Comprar a precios unitarios más bajos solo es ventajoso si los costes asociados y la velocidad de rotación permiten mantener un margen saludable.
Fórmulas para evaluar la compra
Coste de adquisición del lote = mercancía + transporte de entrada + otros costes de adquisición, incluidos los impuestos no recuperables que correspondan.
Margen bruto (%) = (precio de venta comparable − coste de la mercancía vendida) / precio de venta comparable × 100.
Retorno sobre una base de inversión definida (%) = resultado atribuible a la operación / inversión considerada × 100. Indica siempre qué costes y desembolsos has incluido. No inviertas el orden entre ingresos y costes.
Para fijar el precio de venta, separa el coste de adquisición de comisiones y otros gastos variables.
Factores determinantes en la rentabilidad
Rotación de inventario: Un margen elevado en un producto que tarda seis meses en venderse suele ser menos rentable que un margen moderado en un artículo de alta demanda que se agota en semanas.
Costes ocultos de almacenamiento: Mantener stock inmovilizado ocupa espacio logístico y aumenta el riesgo de obsolescencia, deterioro o pérdidas.
Descuentos por volumen reales: Evaluar si el ahorro porcentual al comprar mayor cantidad compensa el riesgo de liquidez y el coste financiero de mantener el capital bloqueado.
Ejemplo práctico de cálculo
La siguiente tabla es una proyección simplificada: supone vender todas las unidades al mismo precio comparable y no incluye gastos de comercialización ni estructura. No representa beneficio neto ni un resultado garantizado. Para valorar una partida completa, revisa cómo evaluar la rentabilidad de un lote.
Optimización de compras mayoristas
Para maximizar los márgenes y acceder a lotes competitivos con proveedores que puedes contactar y evaluar, plataformas como mayoristas.net facilitan la búsqueda de oportunidades comerciales adaptadas a distintos volúmenes de inversión, permitiendo diversificar el inventario de forma segura y rentable.
Ejemplo completo con gastos de venta
Considera un lote de 100 unidades con un coste de adquisición de 1.000 euros y 100 euros adicionales para recibirlo y prepararlo. Si vendes todas las unidades a 18 euros, los ingresos son 1.800 euros. Supón además 200 euros de costes variables de venta y 100 euros de otros costes asignados a la operación. El resultado del ejemplo es 1.800 − 1.100 − 200 − 100 = 400 euros, antes de los conceptos no incluidos. Para interpretar estas cifras, comprueba cómo calcular el margen de beneficio de la operación.
Si utilizas como base los 1.400 euros de costes contemplados, el retorno sobre esa base es 400 / 1.400 × 100 = 28,6 %. Explica siempre qué importes incluye el numerador y qué representa el denominador; no compares un retorno bruto con uno que descuenta todos los gastos. El ejemplo emplea una base homogénea de impuestos.
Calcula también el punto de equilibrio
Si cada unidad se vende a 18 euros y genera 2 euros de gasto variable, quedan 16 euros para recuperar los 1.200 euros que, en este supuesto, se desembolsan con independencia de las ventas: adquisición, preparación y otros costes asignados. Necesitarías vender 75 unidades para cubrirlos en caja. Este cálculo simplificado no equivale al beneficio contable del stock restante.
Para comparar el cálculo con ofertas reales, puedes consultar los lotes disponibles en ComprarLotes. Anota el precio, las unidades y el estado de cada partida, y solicita al vendedor los costes que no figuren en el anuncio. Así podrás comparar el coste por unidad aprovechable, además del precio total del lote.
Qué ocurre si tarda más de lo previsto en venderse
Si estudias dar salida al stock restante mediante una venta conjunta, puedes pedir una valoración a LiquidarMiStock. Incorpora al escenario únicamente el importe y las condiciones que se acuerden; una valoración orientativa no equivale a una venta cerrada ni asegura recuperar toda la inversión.
Prepara un escenario con menos unidades vendidas, otro con descuento de liquidación y otro con gastos adicionales. Registra por separado el inventario que queda: mantener producto sin vender no equivale a haber recuperado la inversión. Anota también las fechas de los pagos y cobros. Dos lotes con el mismo resultado estimado pueden tener necesidades de tesorería muy distintas.